
Nieuwe kredietscores die verder gaan dan de traditionele score.
Naar de nieuwe kredietscores Ze veranderen ongetwijfeld de toegang tot de financiële markt.
Advertenties
In dit artikel lees je wat ze zijn, hoe ze werken, waarom ze zijn ontstaan, wat hun impact is op je dagelijks leven, hoe je je gegevens kunt beschermen en welke praktische strategieën je kunt toepassen om in deze nieuwe situatie voordelen te behalen.
Lees dus vooral verder voor meer informatie!
Hoe heeft het kredietwezen zich in Brazilië ontwikkeld?
Decennialang was kredietverlening in Brazilië gebaseerd op één enkel cijfer: de traditionele score.
Hij kijkt vooral naar de geschiedenis van afbetaalde schulden, de duur van de relatie met de instellingen en het wanbetalingspercentage.
Hoewel dit model nog steeds wordt gebruikt, is gebleken dat het beperkingen heeft bij de beoordeling van consumenten met een informeel inkomen of een moderner profiel.
Met de popularisering van digitale banken, open banking en online consumentengedrag zijn de volgende ontwikkelingen ontstaan: nieuwe kredietscores.
Ze bieden een rijkere aanpak, waarbij gegevens zoals terugkerende servicebetalingen, transacties in digitale rekeningen, variabel inkomen en zelfs financiële gewoonten worden geïntegreerd.
Het doel is niet alleen om risico's te meten, maar ook om de consument op een completere, meer contextuele en eerlijke manier te begrijpen.
Kijk eens hoe interessant: Hoe beheer je meerdere bankrekeningen efficiënt en veilig?
Wat is er in de praktijk veranderd?
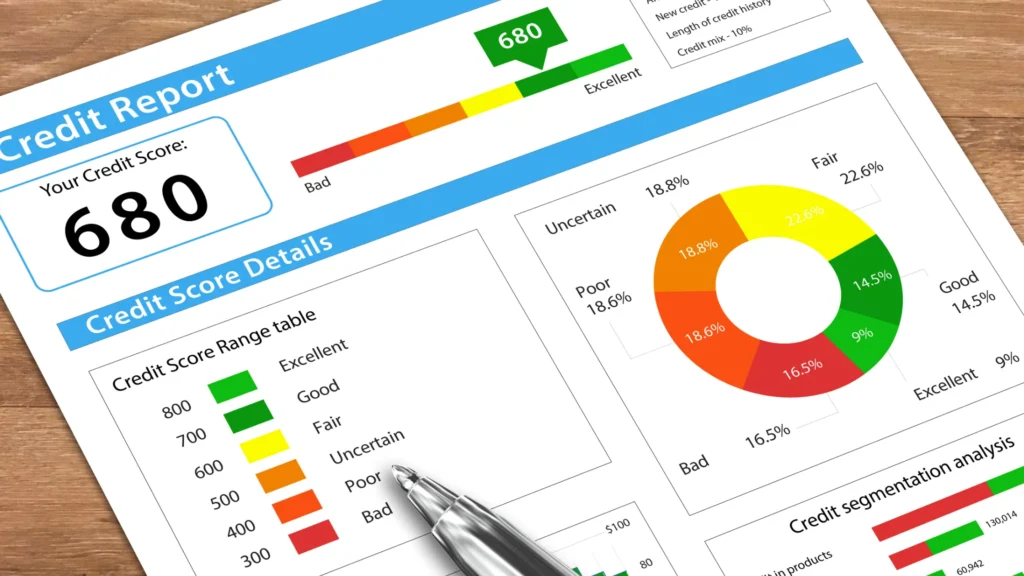
De belangrijkste verandering zit hem in de manier waarop uw financiële gedrag wordt geïnterpreteerd.
Voorheen was je, als je geen creditcard of eerdere financiering had, praktisch onzichtbaar voor het systeem.
Tegenwoordig worden het op tijd betalen van de huur, het actief houden van abonnementen en het regelmatig gebruiken van betaalapps beschouwd als positieve tekenen van een goede betaler.
Een voorbeeld: een bezorger die via een app bestellingen ontvangt en betalingen via Pix ontvangt, betaalt Spotify en... elektriciteitsrekening Betaling via automatische incasso, zelfs zonder formeel dienstverband, kan een positieve beoordeling opleveren.
Dit komt doordat hun financiële gedrag blijk geeft van betrokkenheid en organisatievermogen – eigenschappen die in nieuwe analyses worden gewaardeerd. Het is een democratisering van kredietverlening, gebaseerd op concrete, alledaagse gegevens.
U dient ook het volgende te weten: Kredietscore: 12 gewoonten die uw score kunnen schaden
Geëvalueerde componenten
De nieuwe analyse verwerpt de traditionele score niet, maar vult deze aan met meerdere informatiebronnen.
Hieronder staat een tabel met de belangrijkste criteria en hun respectievelijke weegfactoren, gebaseerd op gegevens die zijn vrijgegeven door Braziliaanse fintechbedrijven en rapporten van de Centrale Bank uit 2024:
| Criterium | Gewicht (%) | Relevantie |
|---|---|---|
| Traditionele score | 20 | Het is nog steeds het uitgangspunt voor de meeste analyses. |
| Terugkerende betalingen | 25 | Toont discipline en het vermogen om afspraken na te komen. |
| Digitale geschiedenis | 20 | Gedrag in apps, e-commerce en digitale diensten |
| Variabel inkomen | 15 | Overweeg stabiliteit in informele inkomstenbronnen of via apps. |
| Huur en huisvesting | 20 | Regelmatige betalingen worden gezien als een sterk teken van betrouwbaarheid. |
Deze gegevens maken een breder inzicht in het consumentenprofiel mogelijk. In plaats van zich te richten op het bankverleden, begint het systeem te zien hoe de persoon zijn of haar financiën in het heden beheert.
Dit is zeker gunstig voor jongeren, zelfstandigen en zelfs mensen die na een periode van instabiliteit weer zijn gaan consumeren.
Voordelen voor wie krediet aanvraagt.
Het grote voordeel van nieuwe kredietscores Het gaat om inclusie. Miljoenen Brazilianen die voorheen geen inkomen of achtergrond konden aantonen, worden nu erkend door het financiële systeem.
Tijdige betalingen voor essentiële diensten, abonnementen en huur fungeren tegenwoordig als visitekaartje voor financiële instellingen.
Bovendien verminderen deze nieuwe analyses de afhankelijkheid van traditionele garanties, zoals onroerend goed of borgstellers. Dit vergroot de autonomie van de consument en bevordert flexibelere onderhandelingen.
Uit een onderzoek van Serasa uit december 2024 bleek dat 371.300 respondenten betere leenvoorwaarden kregen nadat ze hun gedragsgegevens op kredietplatformen hadden bijgewerkt.
Ga nog niet weg, lees ook: Eenvoudig leven en gezonde financiën: waar ligt het verband?
Voordelen voor banken en fintechbedrijven
Vanuit het perspectief van de instellingen is de winst tweeledig. Ten eerste krijgen ze toegang tot een veel groter publiek, waardoor de kredietmarkt op een duurzame manier wordt uitgebreid.
Ten tweede verbetert de nauwkeurigheid van de analyses, waardoor het risico op wanbetaling afneemt. Een rapport van de Centrale Bank gaf aan dat fintechbedrijven die tussen januari en september 2024 een hybride analyse (traditionele + gedragsanalyse) toepasten, 181% minder wanbetalingen in de microkredietsector hadden.
Dit model maakt ook gepersonaliseerde aanbiedingen mogelijk. Een klant met een goede reputatie in betaalapps kan aanbiedingen ontvangen van... kaart met cashback.
Klanten die te laat zijn met het betalen van hun energierekeningen, kunnen financieel advies krijgen of een lagere kredietlimiet opgelegd krijgen. De dienstverlening wordt daardoor beter afgestemd op het individuele profiel, wat de klantbetrokkenheid en -loyaliteit vergroot.
Voorzorgsmaatregelen en privacy
Het verzamelen van meer gegevens biedt voordelen, maar brengt ook verantwoordelijkheid met zich mee.
Het gebruik van persoonsgegevens is onderworpen aan de Algemene Verordening Gegevensbescherming (AVG), die burgers het recht garandeert te weten welke gegevens worden gebruikt, voor welk doel en hoe zij daartegen bezwaar kunnen maken.
Deze bescherming is essentieel in een scenario waarin browsegegevens, aankopen en financiële transacties een rol spelen.
Het is belangrijk om de gebruiksvoorwaarden van elke app te lezen en te controleren of de instelling een optie biedt om het delen uit te schakelen.
Bovendien bieden platforms zoals Centrale Bank Registrato Ze geven je inzicht in welke instellingen toegang hebben tot jouw gegevens.
U behoudt de controle – en dat moet zo blijven. Transparantie is essentieel voor een goede balans tussen innovatie en veiligheid.
Strategieën om je score te verbeteren
Wie wil profiteren van de nieuwe analyses, moet consistente financiële gewoonten aanleren.
Een van de meest effectieve maatregelen is het instellen van automatische incasso's voor essentiële diensten. Dit verkleint het risico op betalingsachterstanden en toont financiële stabiliteit aan.
Regelmatig gebruik van digitale rekeningen en betaalportefeuilles is ook nuttig, omdat het aangeeft dat je constant geld overmaakt.
Een andere waardevolle tip is om je inkomstenbronnen te diversifiëren. Als je bijvoorbeeld een bijbaan hebt of online producten verkoopt, registreer dan ook die inkomsten.
Zelfs kleine bedragen die over de maanden worden opgeteld, hebben een positief effect. Betaal tot slot nooit rekeningen onbetaald, zelfs niet kleine bedragen.
Veel modellen bestraffen zelfs minimale vertragingen, en dit kan een verschil maken in je eindscore.
Een minder bekend feit is dat sommige apps, zoals Serasa Limpa Nome, simulaties aanbieden die laten zien hoeveel je kredietscore kan verbeteren door heronderhandeling.
Het is de moeite waard om deze tools te verkennen. En natuurlijk is het essentieel om uw geschiedenis regelmatig te controleren op officiële platforms zoals SPC Brasil en Boa Vista om de ontwikkeling ervan te begrijpen.
Wat kunnen we de komende jaren verwachten?
De trend is dat nieuwe kredietscores Ze worden steeds geavanceerder. Bedrijven testen nu al de integratie van indicatoren zoals deelname aan financiële educatie, verantwoord gebruik van creditcards en zelfs duurzame gewoonten.
Consumenten die bijvoorbeeld kiezen voor zonne-energie of openbaar vervoer, kunnen in de toekomst extra punten verdienen in bepaalde analysemodellen.
Volgens een rapport uit 2025 van het World Economic Forum werken verschillende landen – waaronder Brazilië, India en Zuid-Afrika – aan richtlijnen om ervoor te zorgen dat gedragsgegevens die bij kredietverlening worden gebruikt, ethisch verantwoord, controleerbaar en traceerbaar zijn.
Het doel is dat de informatie die wordt gebruikt om wanbetaling te voorspellen, ook de beginselen van rechtvaardigheid en billijkheid respecteert.
De analogie is eenvoudig: waar het oude puntensysteem te vergelijken was met een pasfoto, is het nieuwe systeem te vergelijken met een documentaire.
Hij observeert niet alleen het beeld, maar ook de bewegingen, de keuzes en de patronen. Het uiteindelijke portret ligt veel dichter bij de werkelijkheid – en is daardoor nauwkeuriger.
Betrouwbare bronnen
Voor wie zich verder wil verdiepen in de materie, is het de moeite waard om betrouwbare bronnen te raadplegen, zoals... Serasa Experiandie gedetailleerde uitleg geeft over de scoringsmodellen die in Brazilië worden gebruikt, evenals simulaties en vergelijkingen.
We raden ook aan de studies van Open Finance Brazil te volgen, die laten zien hoe het delen van gegevens in het land is gestructureerd.
Deze portals bieden niet alleen technische informatie, maar ook praktische richtlijnen over hoe u uw gegevens kunt beschermen en kunt profiteren van veranderingen op de kredietmarkt. Kennis is macht – en in deze nieuwe situatie kan kennis geld waard zijn.
Veelgestelde vragen
1. Vervangen de nieuwe puntensystemen het traditionele puntensysteem?
Nee. Ze vullen het aan. De traditionele score wordt nog steeds gebruikt, maar is nu geïntegreerd met andere gegevens om een completere analyse te vormen.
2. Moet ik toestemming geven voor het gebruik van mijn gegevens?
Ja. Alle gegevensverzameling moet voldoen aan de LGPD (Braziliaanse Algemene Verordening Gegevensbescherming) en u hebt het recht om te weten wanneer uw gegevens worden gedeeld, dit te autoriseren of te weigeren.
3. Is het veilig om apps te gebruiken die mijn score analyseren?
Het hangt af van de app. Kies voor bekende platforms met beveiligingskeurmerken en een duidelijk privacybeleid.
4. Garandeert een hogere score goedkeuring?
Niet per se. Het vergroot je kansen, maar elke instelling beoordeelt ook andere criteria, zoals intern beleid en kredietrisico.
5. Hoe kan ik mijn score bijhouden?
Platformen zoals Serasa, Boa Vista, SPC Brasil en het Registrato van de Centrale Bank bieden gratis of goedkope toegang.
Naar de nieuwe kredietscores Ze vertegenwoordigen een echte stap voorwaarts in hoe de markt de consument beschouwt.
Je wordt meer dan alleen een cijfer; je wordt beoordeeld op je werkelijke, dagelijkse gedrag en hoe je met echt geld omgaat.
Deze verandering vereist verantwoordelijkheid – van instellingen, jazeker, maar ook van u.
Wilt u ervoor zorgen dat uw profiel correct wordt geïnterpreteerd? Breng uw financiën op orde, koppel uw gegevens verstandig en zoek betrouwbare bronnen. Krediet van de toekomst is menselijker – en ligt binnen handbereik.
