在谨慎的信贷环境下,银行风险和利差上升。

你 银行风险和利差 这些是了解巴西金融健康状况的关键指标,尤其是在信贷环境谨慎的情况下。.
广告
本文分析了这种环境的细微差别、利率上涨的原因,以及对 2026 年企业和家庭的直接影响。.
要了解当前的银行业动态,需要密切关注货币政策和影响国家市场的持续违约率。.
在接下来的章节中,我们将探讨来自中央银行的最新数据、来自巴西银行联合会 (Febraban) 的预测,以及应对高利率环境的策略。.
目录:
- 2026 年信贷的现实情况以及 Selic 利率的作用。.
- 为什么银行间利差持续居高不下?.
- 违约对机构风险偏好的影响。.
- 对比表:费率和优惠政策的演变(2025-2026 年)。.
- 年末展望及技术常见问题解答。.
在当前形势下,银行风险和利差为何上升?
2026年巴西金融市场面临一个悖论:即使采取货币宽松政策, 银行风险和利差 它们仍保持上升趋势。.
原因在于财政不确定性和中央银行归类为对外部和国内通胀压力“敏感”的各种风险之间的平衡。.
金融机构一旦察觉到特定行业(如农业企业和微型企业)的支付能力下降,就会主动提高安全边际。.
这一举动反映了一种防御姿态,由于 Selic 利率(年初为每年 15%)导致筹集资金的成本增加。.
此外,大宗商品价格波动和汇率承压迫使银行拨备更多资本以应对未来潜在的信贷损失。.
这种拨备是影响利差的主要因素之一,因为银行需要从结构上弥补违约风险。.
哪些因素会影响金融机构的谨慎态度?
银行业谨慎态度源于高违约率,2026 年 1 月,自由资源组合的违约率达到 5.2%。.
鉴于这些信息, 银行风险和利差 它们成为筛选工具,只选择有真正担保和极其稳健的资产负债表的借款人。.
许多巴西公司仍然背负着低利率时期产生的债务,现在面临着以当前利率展期这些债务的困难。.
这种财务“遗产”会产生连锁反应,人们担心司法重组会引发多米诺骨牌效应,导致小企业信贷枯竭。.
银行更倾向于将资金配置到安全的政府债券上,而不是将营运资金额度扩展到波动性高的行业。.
利差扩大对企业融资有何影响?
对于商人而言,增长 银行风险和利差 实际上,这意味着资金的最终成本远高于基本利率。.
2026年3月,企业平均每年可获得的无息信贷额度超过47%,阻碍了新的生产性投资。.
银行支付给投资者的金额与向借款人收取的金额之间存在巨大差异,这是由行政成本和税收成本造成的。.
然而,在不确定的环境下,银行的利润率(利差本身)往往会大幅扩大。.
大型企业纷纷转向资本市场,发行债券以规避最近高得令人望而却步的传统银行利率。.
另一方面,中型企业则面临着宽限期缩短和抵押品要求日益严格的困境。.
Selic利率与信贷成本之间有何关系?
虽然 Selic 利率是经济的指导原则,但它并不是决定消费者最终支付成本的唯一因素。.
当 银行风险和利差 如果利率上升,可能会抵消货币政策委员会推动的基准利率的任何小幅下调。.
2026 年的情景表明,即使有逐步下调 0.50 个百分点的信号,期货市场仍然对通胀控制持怀疑态度。.
这种不信任导致风险溢价居高不下,使得Selic利率下调无法立即给消费者带来缓解。.
银行运用“机会成本”的概念进行运营,将私人贷款的回报与国债的无风险回报进行比较。.
只要政府债券的利率保持在两位数以上,金融机构就没有动力积极降低私人信贷的利差。.
表格:信用指标和利差(2026 年预测和数据)
下面,我们将根据综合市场数据,对影响巴西资本成本的主要金融指标的演变情况进行比较。.
++ 到 2026 年,嵌入式贷款将在巴西电子商务领域获得发展。
| 财务指标 | 2025年12月 | 2026年3月(预测) | 趋势 |
| Selic 率(目标) | 15,00% | 14,75% | 稳定/下降 |
| 默认(免费) | 5,1% | 5,2% | 高的 |
| 平均银行利差 | 20.8页. | 21.9页. | 高的 |
| 个人贷款平均利率 | 53,4% | 54,8% | 高的 |
| 商业贷款平均利率 | 22,1% | 23,5% | 高的 |
哪些行业受谨慎信贷环境的影响最大?
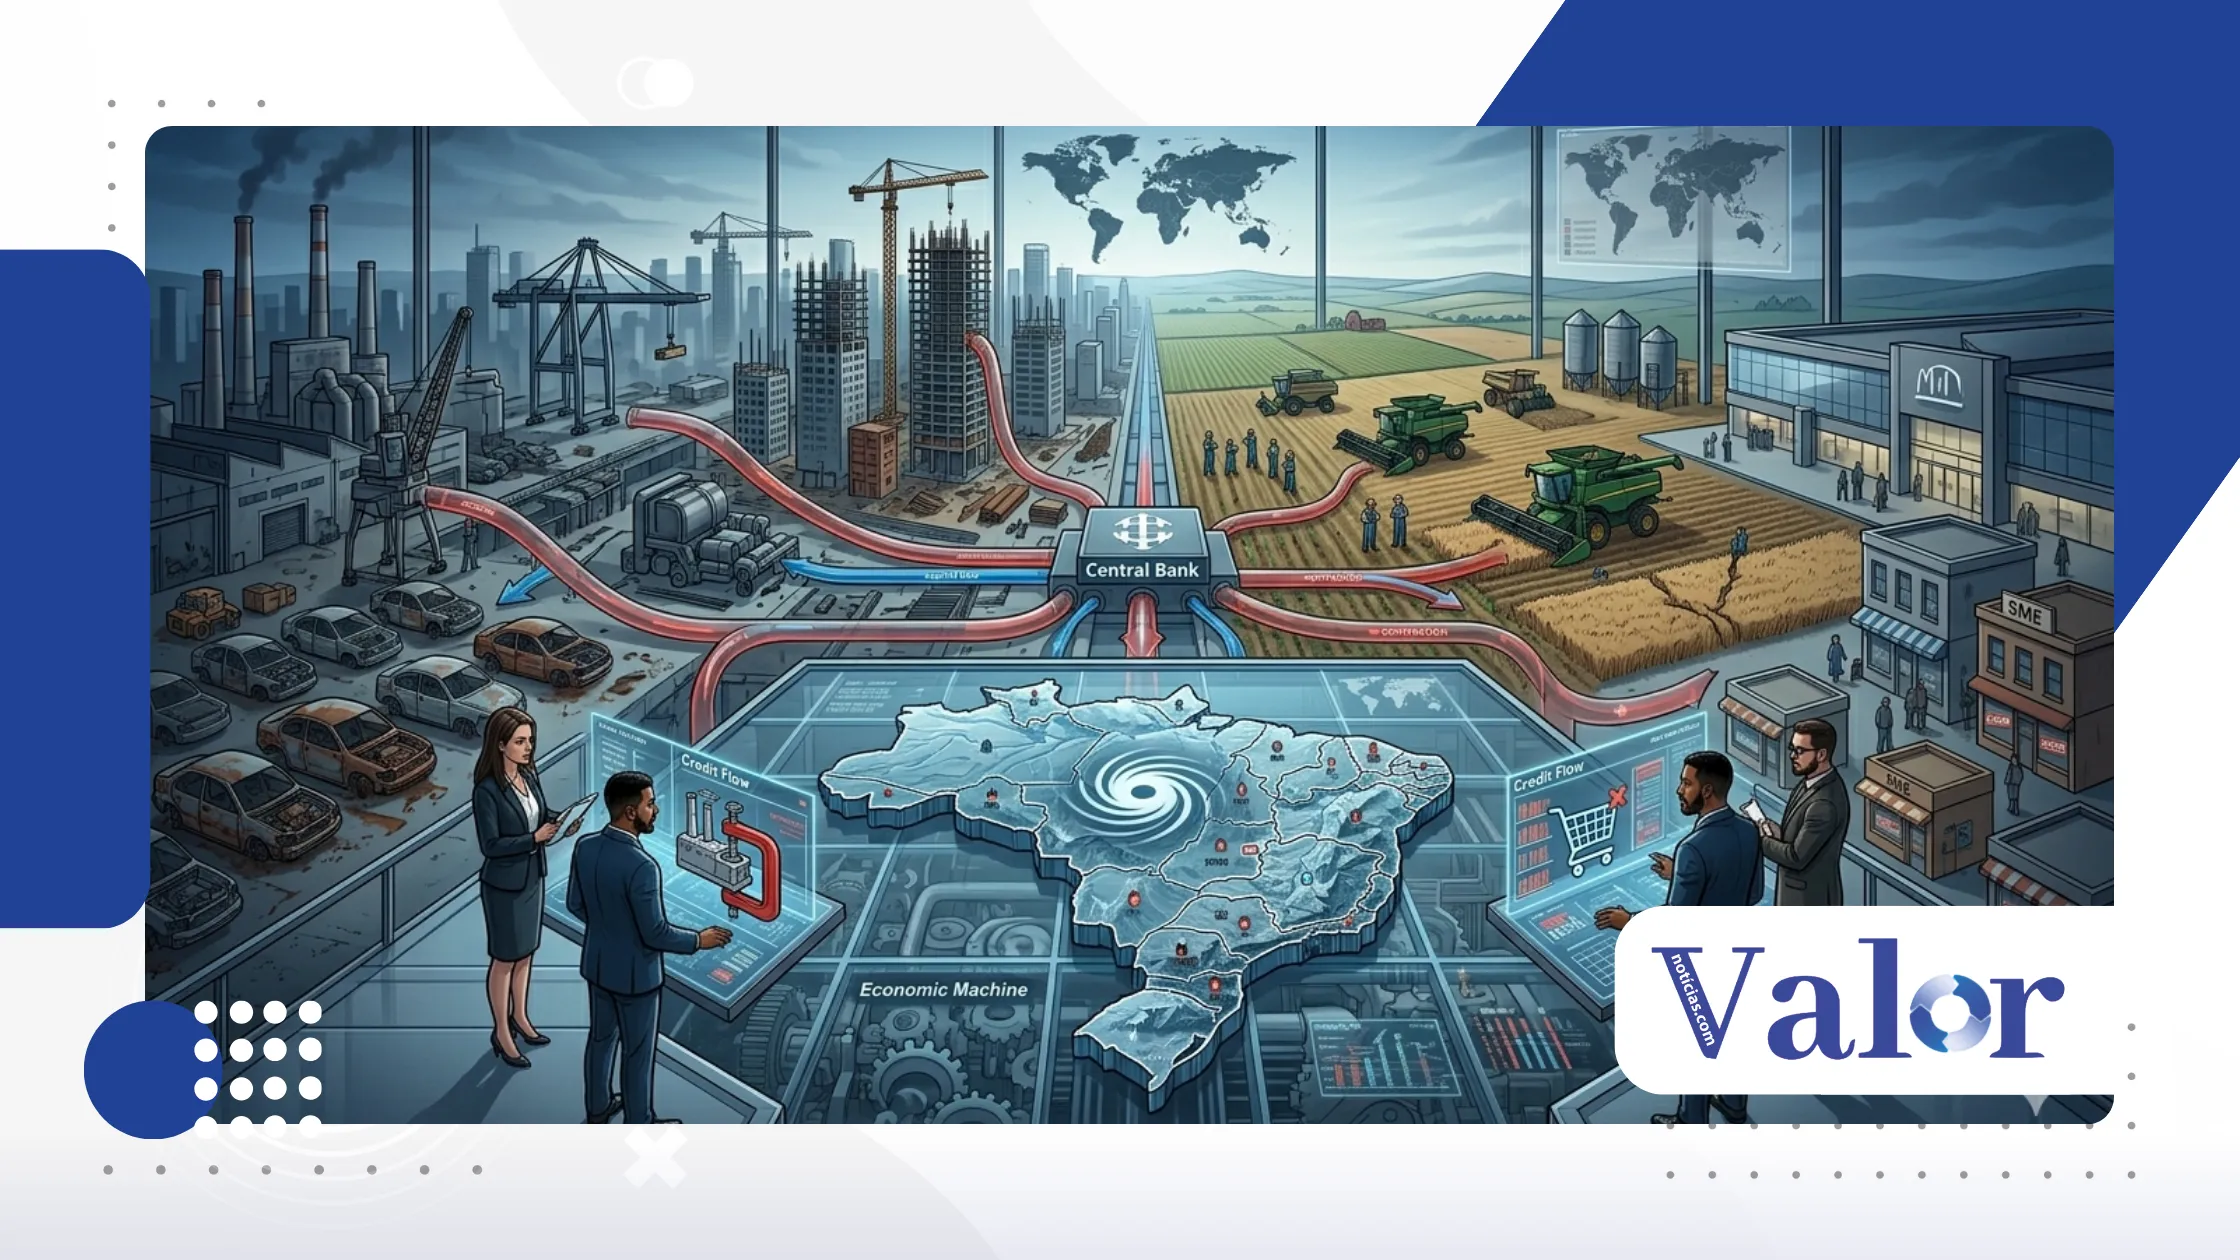
零售业和农业综合企业受到的增长影响更为显著。 银行风险和利差 近几个月来。.
在零售业,对消费信贷的依赖使企业运营变得脆弱,因为家庭会优先偿还必要的债务并减少消费。.
在农业综合企业领域,经过多年的扩张,国际粮食价格下跌加上融资成本高昂,造成了流动性压力。.
这导致农村债务重新谈判的请求意外增加,引起了使用非限制性资金运营的金融机构的担忧。.
资本密集型行业,如建筑和基础设施行业,也面临着障碍,因为高昂的财务成本会影响长期项目的可行性。.
由于市场对房价持续下跌的前景并不明朗,许多原计划于 2026 年推出的房地产项目都被开发商推迟了。.
家庭如何应对日益昂贵的信贷成本?
面对不断上涨的生活成本,财务规划已成为巴西家庭唯一有效的应对之策。 银行风险和利差.
应尽可能避免使用循环信用额度,例如透支和信用卡,因为它们的利率很容易超过每年 400%。.
专家建议选择工资扣除贷款方案,这种贷款方案利率要低得多,因为有工资扣除作为担保。.
2026年,私营部门员工获得的此类福利增长了183%,巩固了其作为主要经济援助替代方案的地位。.
此外,消费者如果想从不同的金融机构获得更具竞争力的利率,就应该行使信贷可转移权。.
比较数字银行和传统银行的总有效成本 (TEC) 可以在融资合同期内节省大量资金。.
技术在降低信用风险中的作用。
人工智能和“代理人工智能”模型正在改变银行的运营管理方式。 银行风险和利差 内部。.
这些工具能够进行更精细的预测分析,甚至在首次付款延迟发生之前就能识别出潜在的违约者。.
通过使用另类数据和浏览行为,机构能够根据个体情况对风险进行定价,而不是采用通用利率。.
这有利于支付能力强的客户,他们可以享受略低的利差,同时将高风险客户隔离到成本更高的类别中。.
然而,这些技术的实施仍然面临监管和数据隐私方面的挑战,需要对网络安全和基础设施进行大量投资。.
从长远来看,技术效率有望帮助降低银行的运营成本,理论上可以降低市场利差。.
结论:2026 年剩余时间里会发生什么?
只要稳健的财政政策和通胀控制措施不能消除宏观经济的不确定性,巴西的信贷环境仍将充满挑战。.
你 银行风险和利差 成本将居高不下,企业和民众需要保持严格的现金流管理,避免不必要的债务。.
利差稳定直接取决于违约率下降和长期投资环境更加可预测。.
在这些支柱得到加强之前,国家金融体系将继续保持谨慎的态度,优先考虑资产负债表的稳健性,而不是激进的扩张。.
为了及时了解利率和金融体系动态的每月更新信息,请务必查阅官方网站…… 二月信用统计, 提供了对该行业的详细见解。.
常见问题解答
1. 实际中的银行利差是什么?
利差是指银行筹集资金所支付的利率与向客户收取的利率之间的差额。.
2. 为什么巴西的传播率是世界上最高的国家之一?
这是由于违约率高、行政成本高、金融交易税负重以及缺乏有效的流动抵押品造成的。.
3. 银行风险和利差如何影响我的信用卡?
信用卡违约风险非常高,这导致银行提高利差以弥补不还款客户造成的损失。.
4. Selic利率下降是否会立即降低利差?
并非总是如此。如果银行感知到的风险仍然很高,即使Selic利率下降,它们也可能维持较高的利差以保护自身利益。.
5. 2026年哪里可以找到最低利率?
通常情况下,工资贷款、抵押贷款和信用合作社的利差较低,因此情况更是如此。.
