Tokenização de cartões amplia segurança nas compras digitais
A tokenização de cartões representa uma das evoluções mais significativas na proteção de dados financeiros durante transações digitais em todo o ecossistema de pagamentos modernos.
Anúncios
Esta tecnologia substitui os números reais do cartão por códigos alfanuméricos únicos, impedindo que golpistas interceptem informações sensíveis durante compras online em lojas virtuais e aplicativos.
Com o crescimento acelerado do e-commerce global e o avanço contínuo das assinaturas recorrentes, blindar a integridade das operações virou prioridade estratégica para bancos, adquirentes e clientes.
O uso dessas chaves matemáticas reduz drasticamente os incidentes por vazamento de credenciais, garantindo que mesmo diante de uma invasão a bancos de dados, os registros obtidos sejam inúteis fora do seu contexto original.
Neste guia direto, analisamos o funcionamento prático da tecnologia, o impacto direto no ecossistema de vendas e as diretrizes de segurança que moldam o setor de pagamentos em 2026. Confira abaixo a estrutura central de análise e entenda como essa camada invisível de proteção opera na rotina do mercado digital.
Sumário
- Como a tokenização de cartões protege transações digitais?
- Quais são os principais tipos de tokens no mercado?
- Qual é a diferença entre criptografia tradicional e tokenização?
- Como as bandeiras e credenciadoras processam esses dados?
- Quais dados comprovam a eficiência da tecnologia no combate a fraudes?
- Quais vantagens a tokenização traz para compradores e lojistas?
- Perguntas Frequentes (FAQ)
- Conclusão e Futuro dos Pagamentos
Como a tokenização de cartões protege transações digitais?
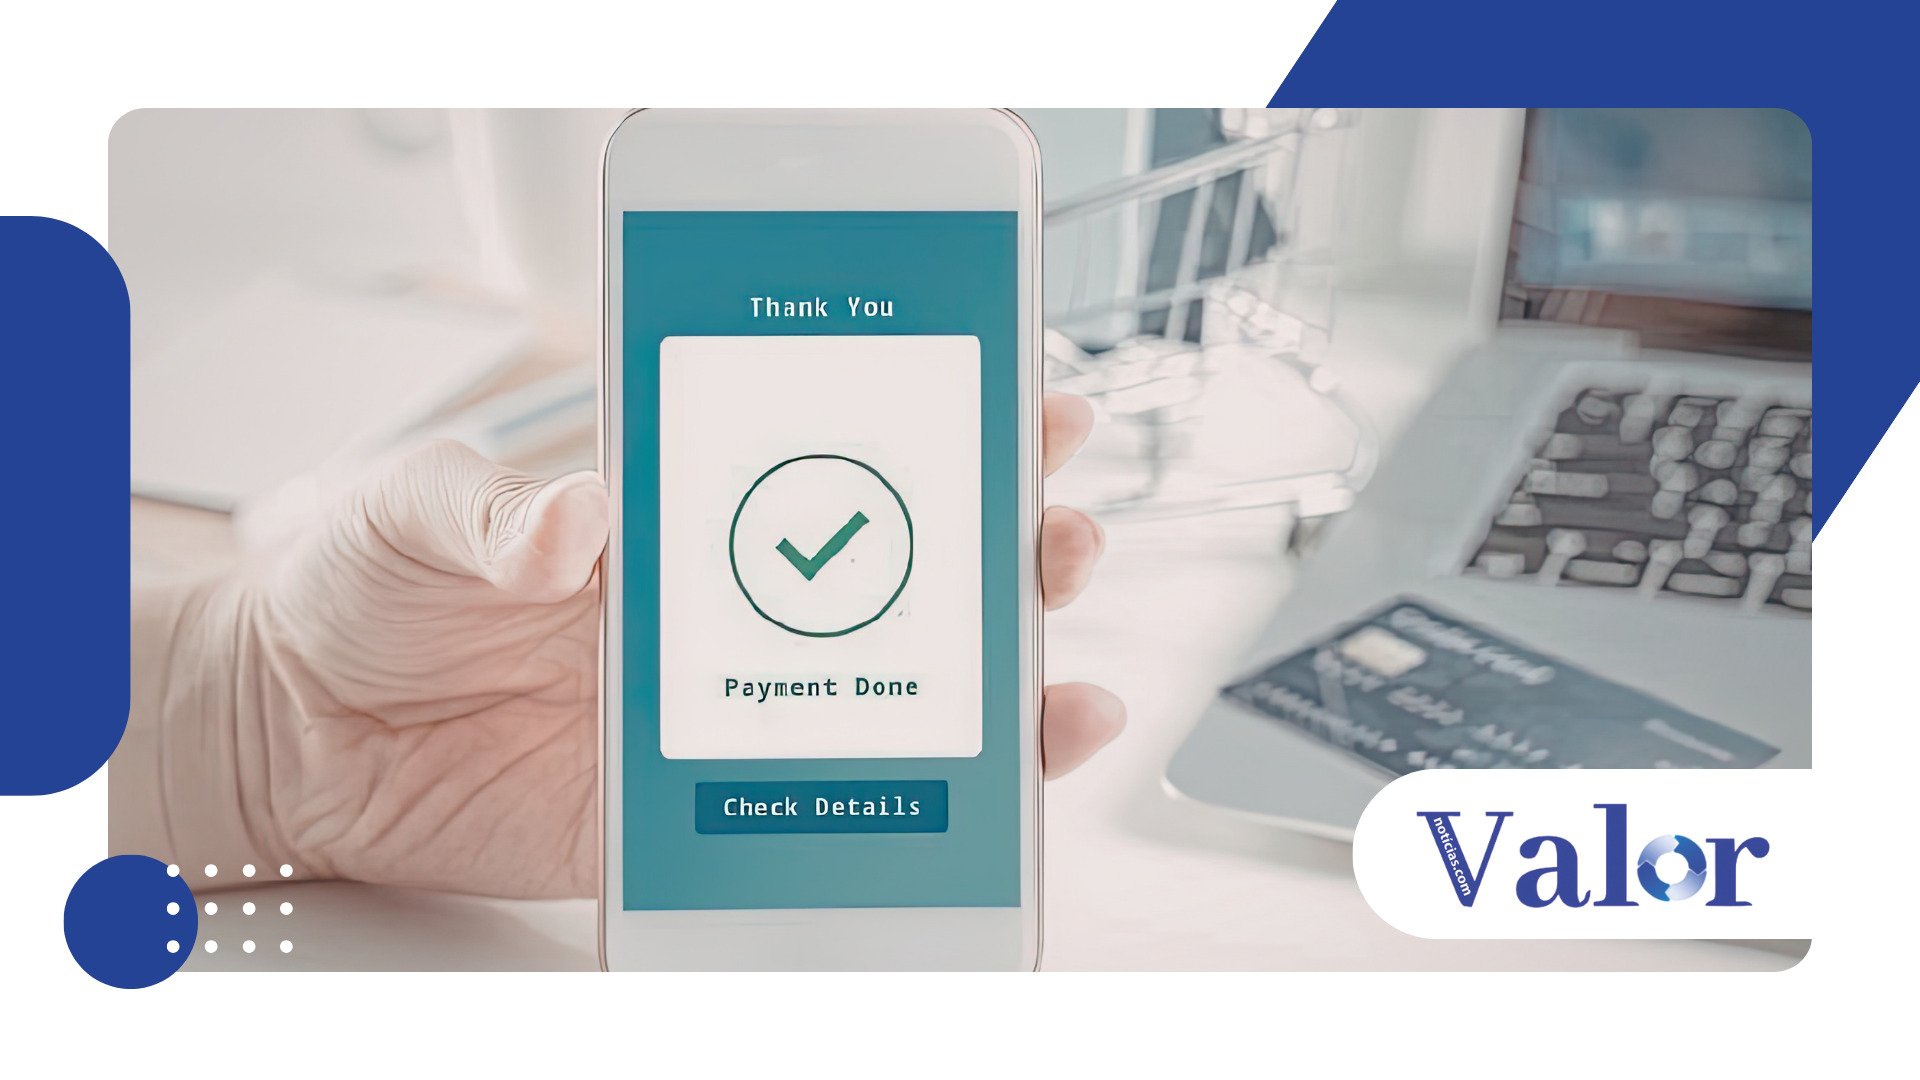
A tokenização de cartões opera ao substituir os dezesseis dígitos da credencial primária por uma sequência aleatória exclusiva, preservando a estrutura padrão do registro financeiro.
Quando a compra é iniciada no checkout, a plataforma envia essa requisição para a credenciadora, que aciona o repositório seguro da rede para validar o código gerado.
Essa chave substituta fica estritamente amarrada a um estabelecimento específico ou a determinado dispositivo móvel, bloqueando qualquer tentativa de reaproveitar o dado em outro ambiente.
Caso ocorra uma interceptação maliciosa no tráfego de dados, o invasor encontrará apenas um arranjo numérico sem qualquer utilidade comercial ou poder de transação isolado.
No banco emissor, o sistema correlaciona a chave de segurança à conta original em frações de segundo, liberando aoperação sem expor o número verdadeiro ao lojista.
Essa arquitetura descentralizada elimina a necessidade de guardar dados sensíveis em servidores comerciais, reduzindo riscos de conformidade e mitigando vulnerabilidades cibernéticas.
Quais são os principais tipos de tokens no mercado?
Há duas estruturas dominantes de chaves operando no fluxo diário de pagamentos: os tokens de rede e os tokens de comerciante.
Gerenciados pelas próprias bandeiras globais, os tokens de rede garantem interoperabilidade contínua, atualizando automaticamente os registros do cliente quando um cartão físico é reemitido ou renovado pelo banco.
Por outro lado, os tokens de comerciante são emitidos por gateways de pagamento focados em simplificar compras com um clique e recorrencias programadas.
Essa abordagem permite que a empresa retenha a base de assinantes sem precisar armazenar informações confidenciais, reduzindo exigências regulatórias e diminuindo a superfície exposta a eventuais ataques de cibercriminosos.
Nas carteiras digitais de smartphones, o processo ganha uma camada adicional ao vincular o código ao hardware do dispositivo e à validação biométrica do usuário.
Para detalhar os parâmetros técnicos que definem esses padrões globais de segurança da informação, vale examinar a documentação do PCI Security Standards Council referente à proteção de dados em ecossistemas de pagamento.
Qual é a diferença entre criptografia tradicional e tokenização?
A criptografia tradicional depende de algoritmos matemáticos para codificar dados sensíveis, exigindo uma chave correspondente para reverter o conteúdo ao estado original durante o processamento.
Se criminosos descobrirem o algoritmo de reversão e a chave utilizada, todos os registros armazenados no banco de dados ficam instantaneamente expostos.
A tokenização de cartões adota uma lógica distinta, pois desvincula completamente a representação gerada do dado financeiro original contido na mensagem.
O valor substituto não guarda relação matemática com o número do cartão, tornando impossível adivinhar ou reconstruir o dado primário a partir do código isolado.
Por conta dessa característica estrutural, a substituição por tokens tornou-se o padrão preferencial para armazenamento de longo prazo em plataformas digitais.
A tecnologia remove a credencial real do ambiente de e-commerce, simplificando auditorias de segurança e reduzindo custos operacionais com infraestrutura de proteção.
Como as bandeiras e credenciadoras processam esses dados?
As bandeiras atua na gestão centralizada das chaves, operando cofres digitais que sofrem auditorias rigorosas e contínuas no ecossistema financeiro.
Ao receber uma tentativa de compra, o gateway remete a requisição contendo a chave para a rede correspondente, que inicia a validação dos parâmetros operacionais.
O sistema da rede pesquisa o repositório seguro, identifica o cadastro correspondente e verifica a integridade dos dados específicos do estabelecimento ou dispositivo.
Com as informações devidamente checadas, o pedido segue para o banco emissor, que autoriza a transação com alto grau de confiança na autenticidade da origem.
Toda essa troca de informações entre adquirentes, redes e emissores ocorre de forma transparente e imperceptível para o comprador em poucos milissegundos.
Esse fluxo integrado cria uma barreira eficaz contra fraudes, assegurando fluidez no fechamento de vendas e estabilidade para o comércio eletrônico.
++ Golpe da aproximação aumenta alerta entre usuários de cartão
Quais dados comprovam a eficiência da tecnologia no combate a fraudes?
O uso sistemático de chaves digitais altera diretamente a dinâmica de prevenção a fraudes, elevando as taxas de aprovação em compras legítimas.
A combinação de validações dinâmicas com verificação biométrica reduz falhas na checagem de perfil e evita o bloqueio desnecessário de transações válidas.
A tabela a seguir consolida indicadores de mercado sobre os impactos operacionais observados após a consolidação desse modelo de proteção em operações do comércio eletrônico:
| Métrica de Mercado | Indicador Antes da Adoção | Indicador Com Tokenização | Impacto Operacional |
| Taxa de Aprovação de Vendas | ~78% em compras online | >88% em compras tokenizadas | Aumento substancial nas conversões |
| Índice de Fraude por Vazamento | Alto risco em bancos de dados | Praticamente nulo para tokens | Eliminação do valor comercial do dado |
| Continuidade em Cartões Vencidos | Requer atualização manual pelo usuário | Atualização automática em segundo plano | Redução drástica do churn involuntário |
| Falso Positivo de Fraude | Elevado devido a checagens rígidas | Reduzido substancialmente por validação segura | Melhoria na experiência do consumidor |
Os números evidenciam como a tokenização de cartões aprimora a eficiência transacional do e-commerce, resguardando o faturamento dos lojistas e oferecendo mais estabilidade aos compradores.
++ Bandeiras de cartão influenciam onde o crédito pode ser usado
Quais vantagens a tokenização traz para compradores e lojistas?
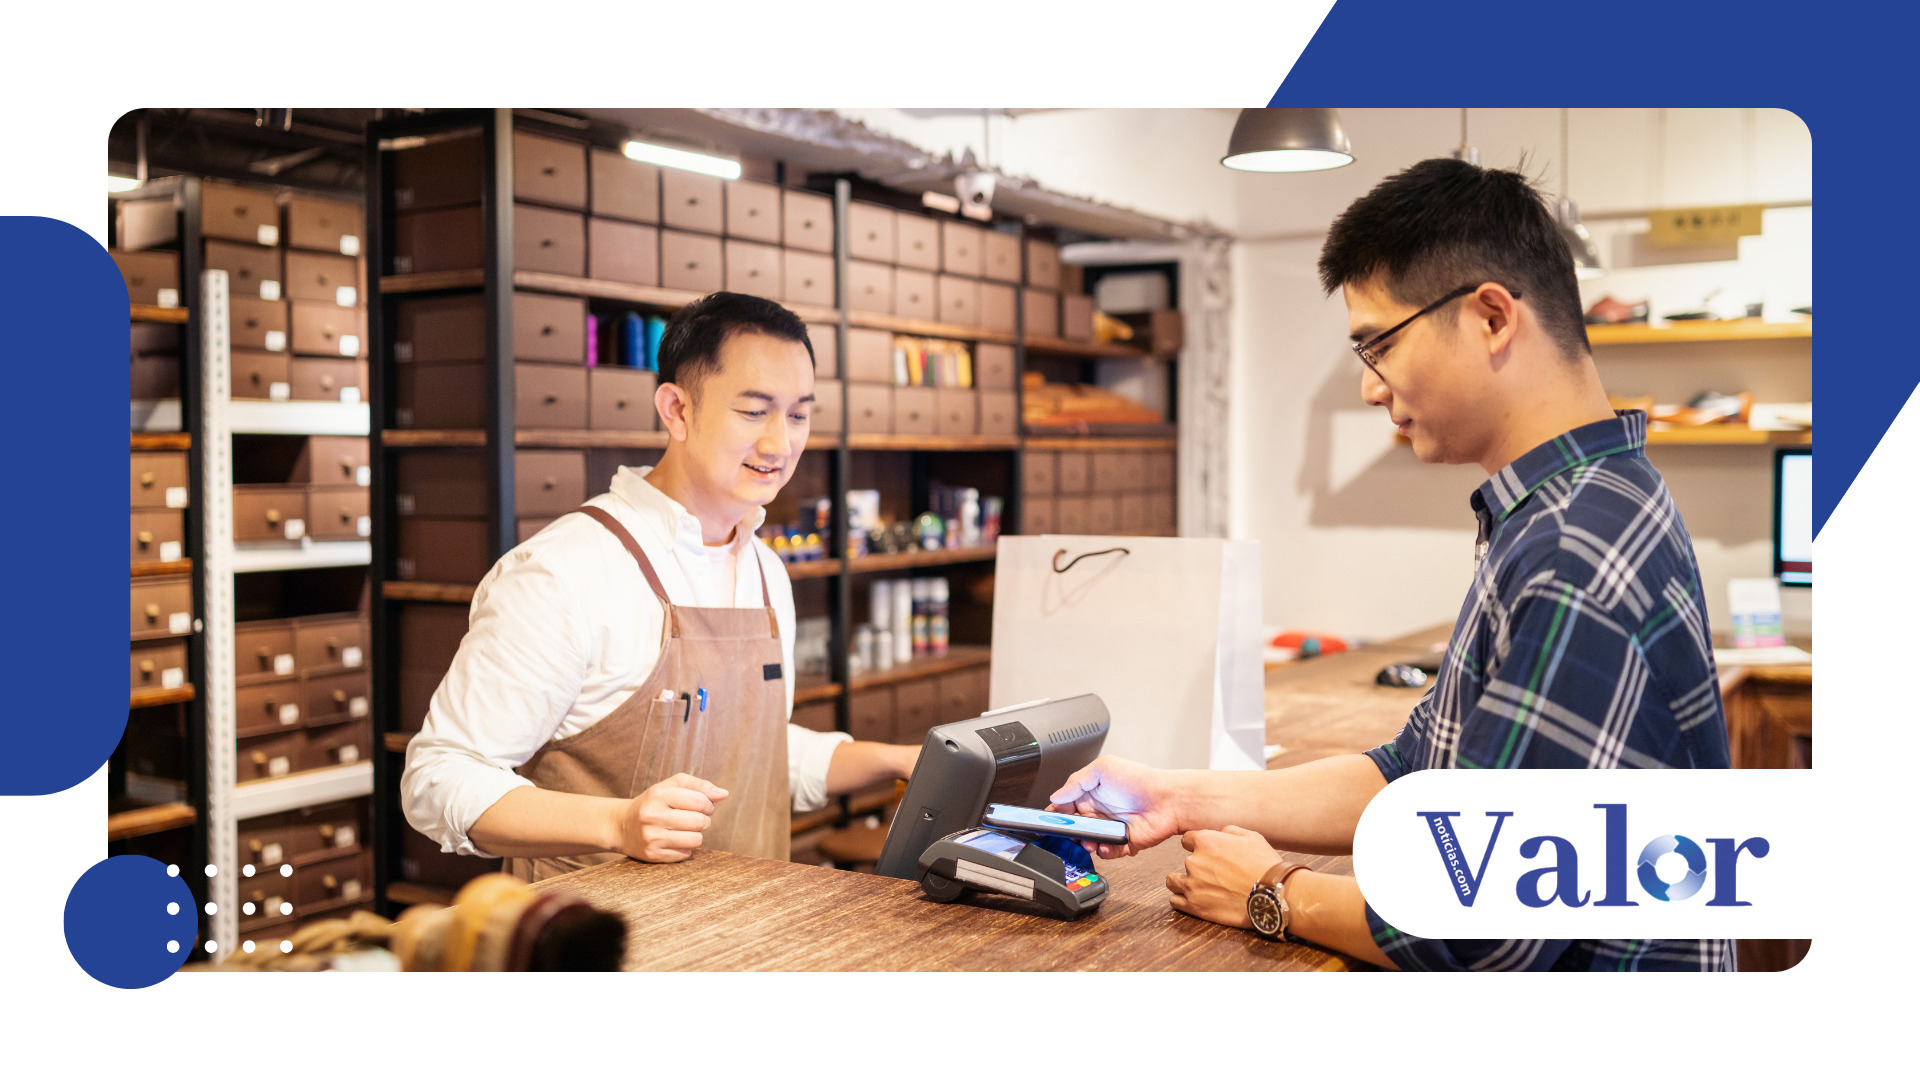
Para os consumidores, a principal vantagem está na proteção contínua ao cadastrar dados em novos e-commerces ou manter pagamentos recorrentes em aplicativos.
Mesmo que a base de dados de uma empresa cadastrada seja comprometida, o número do cartão físico permanece seguro, dispensando o cancelamento do plástico.
Para os comerciantes digitais, a tecnologia minimiza custos associados à gestão de chargebacks, reduz tentativas de contestação e melhora a conversão nas etapas de checkout.
Além disso, a atualização automática de credenciais cadastradas evita interrupções em cobranças periódicas, assegurando a retenção de clientes recorrentes.
Outro ponto relevante é o alinhamento facilitado às exigenças da Lei Geral de Proteção de Dados Pessoais (LGPD) e diretrizes internacionais de privacidade.
Ao evitar o armazenamento direto de números de cartão, as empresas reduzem o escopo de responsabilidade jurídica e preservam sua reputação no mercado.
++ Cartões de benefícios passam a operar apenas como voucher no Brasil
Perguntas Frequentes (FAQ)
A tokenização altera a senha do meu cartão?
Não, a criação do código alfanumérico modifica apenas a representação do número do cartão no tráfego digital, mantendo inalteradas senhas ou códigos de segurança.
O uso da tokenização gera custos adicionais para o comprador?
Não há qualquer cobrança de taxas adicionais para o consumidor final, sendo um recurso de proteção disponibilizado nativamente por bancos, bandeiras e carteiras digitais.
O que acontece quando meu cartão físico vence ou é reemitido?
A tokenização de cartões permite a atualização automática dos dados no cofre da bandeira, mantendo os pagamentos recorrentes e assinaturas sem necessidade de recadastramento manual.
É possível cancelar um token sem cancelar o cartão físico?
Sim, pelas plataformas do banco emissor é possível remover a chave vinculada a uma loja ou aplicativo sem precisar bloquear ou solicitar a segunda via do cartão.
A tecnologia funciona para pagamentos por aproximação no celular?
Sim, as carteiras digitais utilizam essa mesma estrutura de chaves para viabilizar pagamentos via comunicação por aproximação (NFC) nos terminais de captura físicos.
Conclusão e Futuro dos Pagamentos
A tokenização de cartões estabeleceu-se como fundação indispensável para a segurança da informação no comércio eletrônico e nos ecossistemas de pagamentos móveis modernos.
Ao isolar os dados reais das rotas abertas da internet, essa tecnologia protege volumes crescentes de operações diárias contra invasões e vazamentos em escala.
Com o avanço do Open Finance e o uso contínuo de inteligência artificial na análise de riscos, o uso de tokens tende a se tornar padrão universal para qualquer transação digital nos próximos anos.
Essa infraestrutura consolida um ambiente comercial mais seguro, favorecendo empresas, instituições financeiras e consumidores finais.
A expansão dessas ferramentas de proteção reforça a confiança no ambiente virtual e garante sustentabilidade para o ecossistema financeiro.
Para acompanhar normas técnicas e atualizações regulatórias sobre o mercado de pagamentos no Brasil, consulte os relatórios operacionais do Banco Central do Brasil.
